不動産経営」カテゴリーアーカイブ

サブリースにおける賃料減額リスクの説明義務について

前回は、低所得者向けの空き家の活用というテーマでブログを書きました。

その記事はこちら→https://k-legal-office.com/blog/akiyamondai/865

以前、「相続対策としてのアパート建設は本当に有効?」というテーマで記事を書いた際にも触れましたが、近年、相続対策として預貯金等の現金をそのまま残したまま相続が発生してしまうと高額の税金がかかってしまうので、遊休地にアパートを建設したり、賃貸用高層マンションをを購入したりするなど、現金を物に変えておいて、相続が生じた場合にかかる税金が低額になるように節税対策をするということが行われています。

遊休地にアパートを建設した場合には、大家さんは直接店子から賃料を得る場合はともかく、不動産会社などから、「アパート収入は年金の足しになる。」、「サブリース契約をするから満室でなくとも賃料は保証する。」といった提案を受けて、サブリース契約をした場合には注意が必要です。

どのようなことに注意が必要かというと、不動産会社の「満室にならなくとも賃料は保証する。」という提案を信じて建設に至っているのに、実際にアパートを建設をして入居者募集をかけても、ほとんど満室にはならないため、その賃料保証額の減額の提案を受けているという点です。

賃料額の改訂がされて保証額が減額になるということについて説明がなく、そのようなことが契約書に盛り込んであったことを確認しなかったことによるトラブルになります。

中には、サブリース契約を解約して、借金と空室率の高いアパートが残ってしまったという方もいるようです。

このようなトラブルが多いことから、「国土交通省は『将来は家賃が減る可能性がある。』との説明を賃貸住宅管理業者に義務づける制度改正を決めた。」というニュースがありました。

この制度改正が実現すれば一定のトラブル予防にはなると思いますので、早期の実現を期待したいところです。

それでも、不動産を購入するなど大きな買い物をする場合には、事前に契約書の写しをもらってじっくり読み込み、気になる点については専門家に相談して、契約書リスクチェックを行ってから契約に臨むべきだなと思いました。

いつもありがとうございます。
シェアハウスの活用と契約上の注意点について

前回は、「入居者の騒音をやめさせないリスク」というテーマでブログを書きました。

その記事はこちら→https://k-legal-office.com/blog/mansyonkanri/812

近年、新しい賃貸の形として、持ち家をシェアハウスとして貸し出している大家さんが増えてきています。そこで、今回はシェアハウスの活用と契約上の注意点について取り上げたいと思います。

1.シェアハウスとは?

一つの建物(一軒家、マンションの一部屋)の中で、各居室に他人同士が住み、リビング、ダイニング、キッチン、トイレ、バス等の設備を共同で利用する賃貸借です。

賃貸に出して有効利用したいと考える広い家を所有する大家さんと、自分の個室はちゃんと用意されていながらも、充実した設備のもと、比較的安い価格で入居したいとする賃借人のニーズが一致した新しい形の賃貸借ということができます。


2.シェアハウスの活用で得られる大家さんのメリット

①客付けしやすくなる。

広い家を一軒あるいは一部屋丸ごと貸しだそうとすると、広い家を探している少数の人しかその賃貸物件を見てもらうことができません。

しかし、シェアハウスにして一部屋単位で貸しだそうとすれば、全体の数として多い個人の入居者も、入居先の候補として見てもらうことができるようになります。

また、女性専用などといったコンセプトのあるシェアハウスにして、インテリアなどの共用設備を工夫すれば、容易に付加価値をつけて差別化をすることができます。入居者にとってもメリットになります。

②普通に1世帯に貸し出すより多くの賃料収益が見込める。

ファミリータイプとして貸し出すのではなく、ワンルームの部屋を複数貸し出す形になるので、広さで賃料を決定できるようになることから、各部屋満室になればトータルでは多くの賃料収益が見込めます。

③設備にかける費用が節約できる。

アパートと異なり、各部屋にキッチンやトイレ、バスといった設備が備わっているわけではないので、共用設備にかける費用が1軒分だけで済みます。


3.シェアハウスの注意点

シェアハウスは、他人が共同生活をする場なので、中には社会的な常識や、建物内での共通ルールを守らないといったように共同生活になじめないといった方も入居されることもあります。

その結果、他の入居者とトラブルが生じ、問題のない入居者が退去してしまったり、近隣から苦情が来たりということがあります。

そこで、そのような問題のある入居者を退去させやすくするためにも、入居者とは定期借家契約を結んでおくと良いでしょう。最初は試験的に賃貸期間を短くしておいて(例えば、1年とか)、問題の無い入居者であれば再契約の際に期間を長くするといったようにしていくのが良いと思われます。

定期借家契約の特徴についてはこちらを参考にして下さい。


次回は、「離婚の話し合いの最中に夫婦の一方が所有する家に住むことはできるのか?」について取り上げたいと思います。

その記事はこちら→https://k-legal-office.com/blog/akewatashi/831

いつもありがとうございます。

Airbnbを利用して空室物件を活用してみよう。

前回は「定期借家の再契約の予約について」というテーマでブログを書きました。

その記事はこちら→https://k-legal-office.com/blog/fudousankeiei/688

今回は、「Airbnbを利用した空室物件の活用」について取り上げたいと思います。

1.Airbnbとは?

Airbnbとは、米国Airbnb社が提供する民泊仲介サービスです。

自宅を宿として貸したい人と、宿泊料金を抑えて泊まりたいという人をつなぐサービスで世界中で利用されています。

例えば、空き家となってしまった自宅を貸し出して有効活用したいと思うのであれば、そのサービスに自宅の情報、利用方法、宿泊料などを設定して登録します。そして、借り手はその登録された情報を閲覧して物件を探し、希望に合致する物件の利用の申し込みをします。

貸し手にとっては、全く使わなくなった自宅や、自宅を一定期間空き家にする場合などに登録しておいて貸し出すことで有効活用することができ、また借り手にとっても宿泊料金を抑えられることで双方にメリットがあり、急成長しているサービスです。

そして、このサービスにより建物を、主に外国人観光客に利用してもらうことを狙いとしています。

2.「民泊」は自由にすることができるのか?

日本には、「旅館業法」という法律があり、「旅館業」に該当する場合には都道府県知事の許可を取得する必要があります

「旅館業」とは、厚生労働省のガイドラインによれば、①宿泊料を受けて、②人を宿泊させる、③営業を指します。

厚生労働省ガイドライン→http://www.mhlw.go.jp/bunya/kenkou/seikatsu-eisei04/03.html

そうすると「民泊」も①、②、③の要件を満たし、「旅館業」に該当するように考えられます。

そして、「旅館業」に該当するため、都道府県知事の許可を取得したとしても、その先には、建物の入り口にフロント施設を作り、そのフロントに受付の人を滞在させなければならないとか、宿泊者には必ず住所と氏名を書かせなければならないといったルールが課せられることになります。

そうすると、気軽に民泊を行うことができません。

3.国家戦略特区に指定されたエリアなら?

現在、日本は2020年の東京オリンピックに向けて、国家戦略特別区域法が制定されて、いくつかのエリアが国家戦略特区として指定されています。

指定されているエリアはこちら→http://www.kantei.go.jp/jp/headline/kokkasenryaku_tokku2013.html

この指定されたエリア内においては、「民泊」について、国家戦略特別区域外国人滞在施設経営事業として内閣総理大臣の認定を受ければ館業法の規制が緩和されるため、以後都道府県知事の許可を受ける必要が無くなり、民泊が合法化されます国家戦略特別区域法13条)。

問題は、この内閣総理大臣の認定を受けるための要件の中に、

①利用期間が7日から10日の範囲で条例で定めた期間以上であること

②一部屋の面積が25㎡以上であること

③施設の使用方法について外国語を用いた案内、緊急時における外国語を用いた情報提供等をすること

といった制約があります(国家戦略特別区域法施行令12条)。

訪日外国人の宿泊日数は短期間が多いと言われていますので、特に①がネックになりそうです。

ここ数年で、中国、ミャンマー、インド、インドネシア、フィリピン、ベトナムといったアジア圏についてのビザ要件を緩和し、外国人観光客を誘致しようとする動きからしても、短期間の宿泊日数のニーズが多いとなるとそれに合わせた期間の短縮の可能性も考えられます。

Airbnbが今後どのように活用されていくのか注目していきたいです。


いつもありがとうございます。

定期借家の再契約の予約について

前回は「使用しない不動産は放棄することができるか?」というテーマでブログを書きました。

その記事はこちら→https://k-legal-office.com/blog/akiyamondai/684

今回は、「定期借家契約の終了後に再度定期借家契約を結ぶ」旨を、最初の契約段階で予約することについて取り上げたいと思います。

1.定期借家契約とは

期間の定めのある建物の賃貸借契約をする場合において、公正証書等の書面により、契約の更新ができないことを内容とする賃貸借契約を交わすことです。

2.定期借家契約の特徴

定期借家契約の最大の特徴は、「契約の更新ができないこと」です。

賃貸人の立場から見れば、契約の更新ができず、期間の満了後に確実に入居者を退去させることができるようになるため、将来的に建物の建て替えを予定している場合や単身赴任など一時的に自宅として使用しない場合などに定期借家契約を使うメリットがあります。

また、迷惑行為をする入居者の立ち退きの場面でも役立ちます。

契約が一度終了することになるので、市場の賃料相場と連動させた賃料の見直しをしたい方にも活用できます。

しかし、入居者の立場からすれば、定期借家契約であると期間満了後には必ず立ち退かなければならないので、賃貸期間以上に利用したいと考える入居希望者からは敬遠され、客付けが難しくなり、低い賃料設定で募集をかけざるを得ない場面もあります。

それでは、当初の定期借家契約の段階で「期間満了後に新たに再契約すること」の予約ができれば、入居希望者に長期間の安定的な居住を提供できるようになるのでしょうか?

3.定期借家の再契約の予約

当初の定期借家契約の段階で「期間満了後に新たに再契約すること」を予約することはできます

しかし、予約の中で再契約ができない事項を定め、その事項に該当する場合には再契約しない(予約を完結しない)と定める場合には注意が必要です

具体的には、賃借人において賃貸期間内に近隣迷惑をかけるような行為があった場合とか、賃貸人の単身赴任が終了してその建物を利用する事情が生じた場合といった事項が挙げられます。

そのような事項に該当することがあった場合、近隣迷惑行為の有無や、安定的な居住を受けられないという理由で賃貸人と賃借人の間でトラブルになる可能性があります。

そのため、再契約の予約は、ある程度賃借人との信頼関係ができている場合や、賃貸人側の事情にも理解を示してくれるような賃借人である場合などには有効に活用できると思います。


次回は、「Airbnbを利用した空室物件を活用」について取り上げたいと思います。

その記事はこちら→https://k-legal-office.com/blog/fudousankeiei/801

いつもありがとうございます。

遺産分割協議が成立するまでの賃料について

前回は、東京司法書士会中野支部で建物明け渡し請求の研修講師のレポートを書きました。

その記事はこちら→https://k-legal-office.com/blog/seminar/646

このところ相続にまつわる相談が増えてきて、その中で、よく質問される「相続発生から遺産分割協議が成立するまでの賃料について」というテーマでブログを書きたいと思います。

1.相続発生から遺産分割協議が成立するまでの賃料は相続人が相続分に応じて取得する。

被相続人が所有していた賃貸物件(賃貸建物など)の所有権については遺産分割協議の対象となります。

その賃貸物件から相続発生後に生じる賃料についてはちょっと注意が必要です。

かつては、相続開始後の賃料は、賃貸人の地位が相続によって共同相続人に承継されて、共同相続人らは「共同賃貸人」となり、賃借人に目的物(賃貸建物など)を使用収益させる義務は性質上不可分債務(分けられない債務)であることから、この対価としての賃料も不可分債権(分けられない債権)と考えられていました。

しかし、平成17年9月8日の判例によって、この「相続発生から遺産分割協議が成立するまでの賃料」は、遺産とは別個の財産であって、「共同相続人の共有財産」であると解されて各共同相続人がその相続分に応じて取得することができるとしました。

そのため、「相続発生から遺産分割協議が成立するまでの賃料」については、そもそも遺産分割協議の対象ではないので、協議を経ることなく各相続人が分割単独債権として確定的に取得することができます。

2.遺産分割協議の対象に加えることもできる。

「相続発生から遺産分割協議が成立するまでの賃料」については、そもそも遺産分割協議の対象ではないのですが、共同相続人全員の合意があれば遺産分割協議の対象とすることができます

実際のところ、被相続人の面倒をよく見ていた相続人のうちの一人が、相続発生後に相続財産である賃貸物件の管理をしているケースが多く、その場合の賃料も長年その相続人が受け取っていることが多いので、その点も含めて遺産分割協議の中でまとめて話し合いをすることが多いと思います。

いつもありがとうございます。

競売物件を購入してみよう!

前回は、任意売却についてご説明させていただきました。

その記事はこちら→https://k-legal-office.com/blog/fudousankeiei/567

今回は不動産を安く購入する方法である任意売却に引き続いて、不動産競売による競落という方法について取り上げます。

1.不動産競売とは?

一般的に、不動産を購入するときには銀行などの金融機関から融資を受けることが多いです。

融資を受けた金銭は不動産の売却代金や諸費用の支払に充て、買主は不動産を取得した後、不動産に融資の担保(借金のカタ)のために抵当権を設定します。住宅購入目的ではなく、事業のために融資を受けるために所有する自宅に(根)抵当権を設定する場合もあります。

そして、融資を受けた者は、その金融機関との融資額について契約どおりに返済をしていくわけですが、この返済が滞ったり、あるいは返済できなくなる場合があります。

その場合に、金融機関が、その不動産に設定している抵当権を実行することを担保不動産競売といいます。

抵当権を実行する(地方裁判所に担保不動産競売の申立をする)ことで、競売手続が開始され、手続の中で買受人を募り、入札等により競売物件を競落させ、支払われた競落代金は抵当権者である金融機関の残債権に優先的に充当されます。

不動産競売事件には、お金の貸し借りについて債務者所有の不動産に担保権を設定してはいないものの、債務者に支払を求める内容の判決や和解調書に基づき、債務者が所有する不動産を競売にかける強制競売の申立というケースもあります。

2.なぜ、競売物件は安く購入できるのか?

(1)そもそも不動産の価格が市場価格の6割程度

競売物件は、競売市場修正などの計算により、評価額が市場価格の6割程度の価格になることが多いです。

そして、一般に競売手続は、一定期間に買受希望価格を記載した入札書を提出させて、その中で最高価格申出人となった方について売却許可決定をして、残代金を納付させるという期間入札の方法をとっています。

しかし、その期間入札において一つも入札がなければ、特別売却期間が始まります。この場合は早い者勝ちとなり買受可能価額(売却基準価格の8割)で入札することができます。

その特別売却期間を過ぎても入札がなければ、売却代金の価額の再評価がされて、さらに競売物件の評価額は値下がりします。

(2)仲介手数料がかからない

不動産競売事件で落札した場合は、不動産会社から不動産を購入したわけではないので、不動産会社に不動産の媒介(または代理)にかかる仲介手数料がかかりません。

(3)書記官が所有権移転登記をする

落札した後には、裁判所書記官が不動産の所有権移転の登記嘱託を行ってくれるので、司法書士などの専門家に対して報酬を支払うことがありません(融資を受けて購入する場合は、抵当権設定について報酬が発生する場合もあります)。

3.安さだけで購入しないように注意が必要

以上のように、不動産競売であると不動産を安く取得することができますが、占有者との関係や不動産に瑕疵があった場合の負担などリスクも多く存在するので、購入する場合には競売物件の情報をしっかり検討してから購入するようにしましょう。特に、売れない物件はそれなりの理由があったりするので、購入する場合は要注意ですね。

次回は、火災保険の長期契約が廃止に!について取り上げます。

その記事はこちら→ https://k-legal-office.com/blog/fudousankeiei/576


いつもありがとうございます。

任意売却とは?

前回は、賃貸経営におけるマイナンバーの利用場面についてご説明させていただきました。

その記事はこちら→https://k-legal-office.com/blog/fudousankeiei/552

賃貸経営において利回りを高くするため方法の一つとして、不動産を市場価格より安く購入するということが挙げられます。そして、不動産を安く購入する方法としては、任意売却(任売)と不動産競売(競売)という方法があります。

今回は、任意売却(任売)についてご説明させていただきます。

1.任意売却(任売)とは?

住宅ローンを組んで購入した不動産の所有者や、銀行などの金融機関から事業のために融資を受けた会社経営者が借入金の返済ができなくなり、ローン会社・銀行などから所有する不動産に設定した抵当権を実行されそうな場合に行われます。

一般的には、所有者が破産手続あるいは債務整理手続中で、弁護士が所有者の代理人となり、不動産会社との間で媒介契約を結んで、売却に出されていることが多いです。

2.任意売却のメリット

抵当権者である金融機関(銀行・ローン会社)からすれば、競売手続に要する時間と費用がかからず、かつ競売手続よりも高く売却できることから多く債権回収を図ることができるというメリットがあります。

所有者にとっても、競売に要する費用負担から免れるし、競売手続よりは高額で売却できるので、多く返済に充てられますので、残債務の支払について計画を練りやすくなります。

購入者においては、市場価格よりは安く購入できることのほか、抵当権者も所有者も売却の意向があるので、不動産の内部を確認することができる場合が多いです。

さらには、物件内の占有者を排除しなければならないとか、残置動産をどのように処分するかといった問題もほとんどありません。

そのほか、抵当権を実行され不動産競売事件が始まってしまうと、不動産の登記事項に差押の登記が入ります。それが一度入ってしまうとその物件を傷物として気にして購入を控える方もいらっしゃいます。任意売却の場合は差押の登記は入りませんのでその点を気にすることがありません。

このように任意売却ならではのメリットも多くありますが、それでも、不動産競売で売りに出されている競売物件の方が価格は安い傾向にあるので、更に利回りを高めたいという方は不動産競売にも注目した方が良いと思います。

次回は、不動産競売物件の購入について取り上げてみたいと思います。

その記事はこちら→https://k-legal-office.com/blog/fudousankeiei/572


いつもありがとうございます。

収益物件の実質利回りを計算してみよう!

前回は、建物明け渡しの強制執行手続に立ち会ってきましたので、その様子をレポートさせていただきました。

その記事はこちら→https://k-legal-office.com/blog/kyouseisikkou/528

最近は、不動産経営業を本格的に始めるべく、毎日、物件情報を調べ、利回り等を計算し、よい収益物件がないか探しています。

不動産会社からいただく販売図面には、よく「表面利回り○%」などと書いてあることがありますが、これは不動産を購入するために必要な費用や、購入してから所有し続けることで発生する諸経費を一切考慮していない数字なので実際の利回りよりも少なくなります。

1.表面利回りとは

表面利回りの計算式は、

年間賃料額÷不動産購入価額×100=表面利回り

となります。

たとえば、賃料が月額10万円得られる物件だとして、不動産購入価額が1200万円だとしたら、年間賃料額は120万円なので(10万円×12か月)、表面利回りは10%となります。

2.実質利回りとは

不動産を購入する場合には、不動産の購入代金のほかにも様々な費用が必要になります。

例えば、不動産取得税、登記手続のための司法書士報酬・登録免許税、不動産会社に支払う仲介手数料(あるいは代理報酬)、各種契約書に貼付する収入印紙、ローン手数料、火災保険料などなど

不動産購入後にも、不動産を所有していることで固定資産税・都市計画税がかかります。マンションであれば管理費、修繕積立金もかかります。

更にローンを組んでいるなら、元本返済と利息も支払わなければなりません。

不動産経営者は、このような諸費用を考慮して、実質的な利回りを計算しておく必要があります。

この実質利回りの計算式を挙げるとするなら、

年間賃料額-毎年あるいは毎月かかる諸費用(固定資産税・都市計画税・管理費等)・・・①

購入価格+不動産購入時に必要な諸費用(不動産取得税等)・・・②

①÷②×100=実質利回り

この実質利回りの計算方法から分かるように、収入は減る方向に動き、支出は増える方向に動いていることから実質利回りは表面利回りよりも低い数字になります。

そして計算の結果出てきた実質利回りの数字をもって、その不動産の収益力を判断することができます。

計算するに当たって、こもごもの諸経費が分からない場合もありますが、分からないところは不動産会社などに聞いて調べていくと良いでしょう。

こういった計算を続けて、良い収益物件かどうかを見極める目を持つことができるようになっていこうと思います。

次回は、借家の立ち退き料の相場は?について取り上げたいと思います。

その記事はこちら→ https://k-legal-office.com/blog/akewatashi/537


いつもありがとうございます。

カリスマ大家さんの鈴木ゆり子さんに会いました!

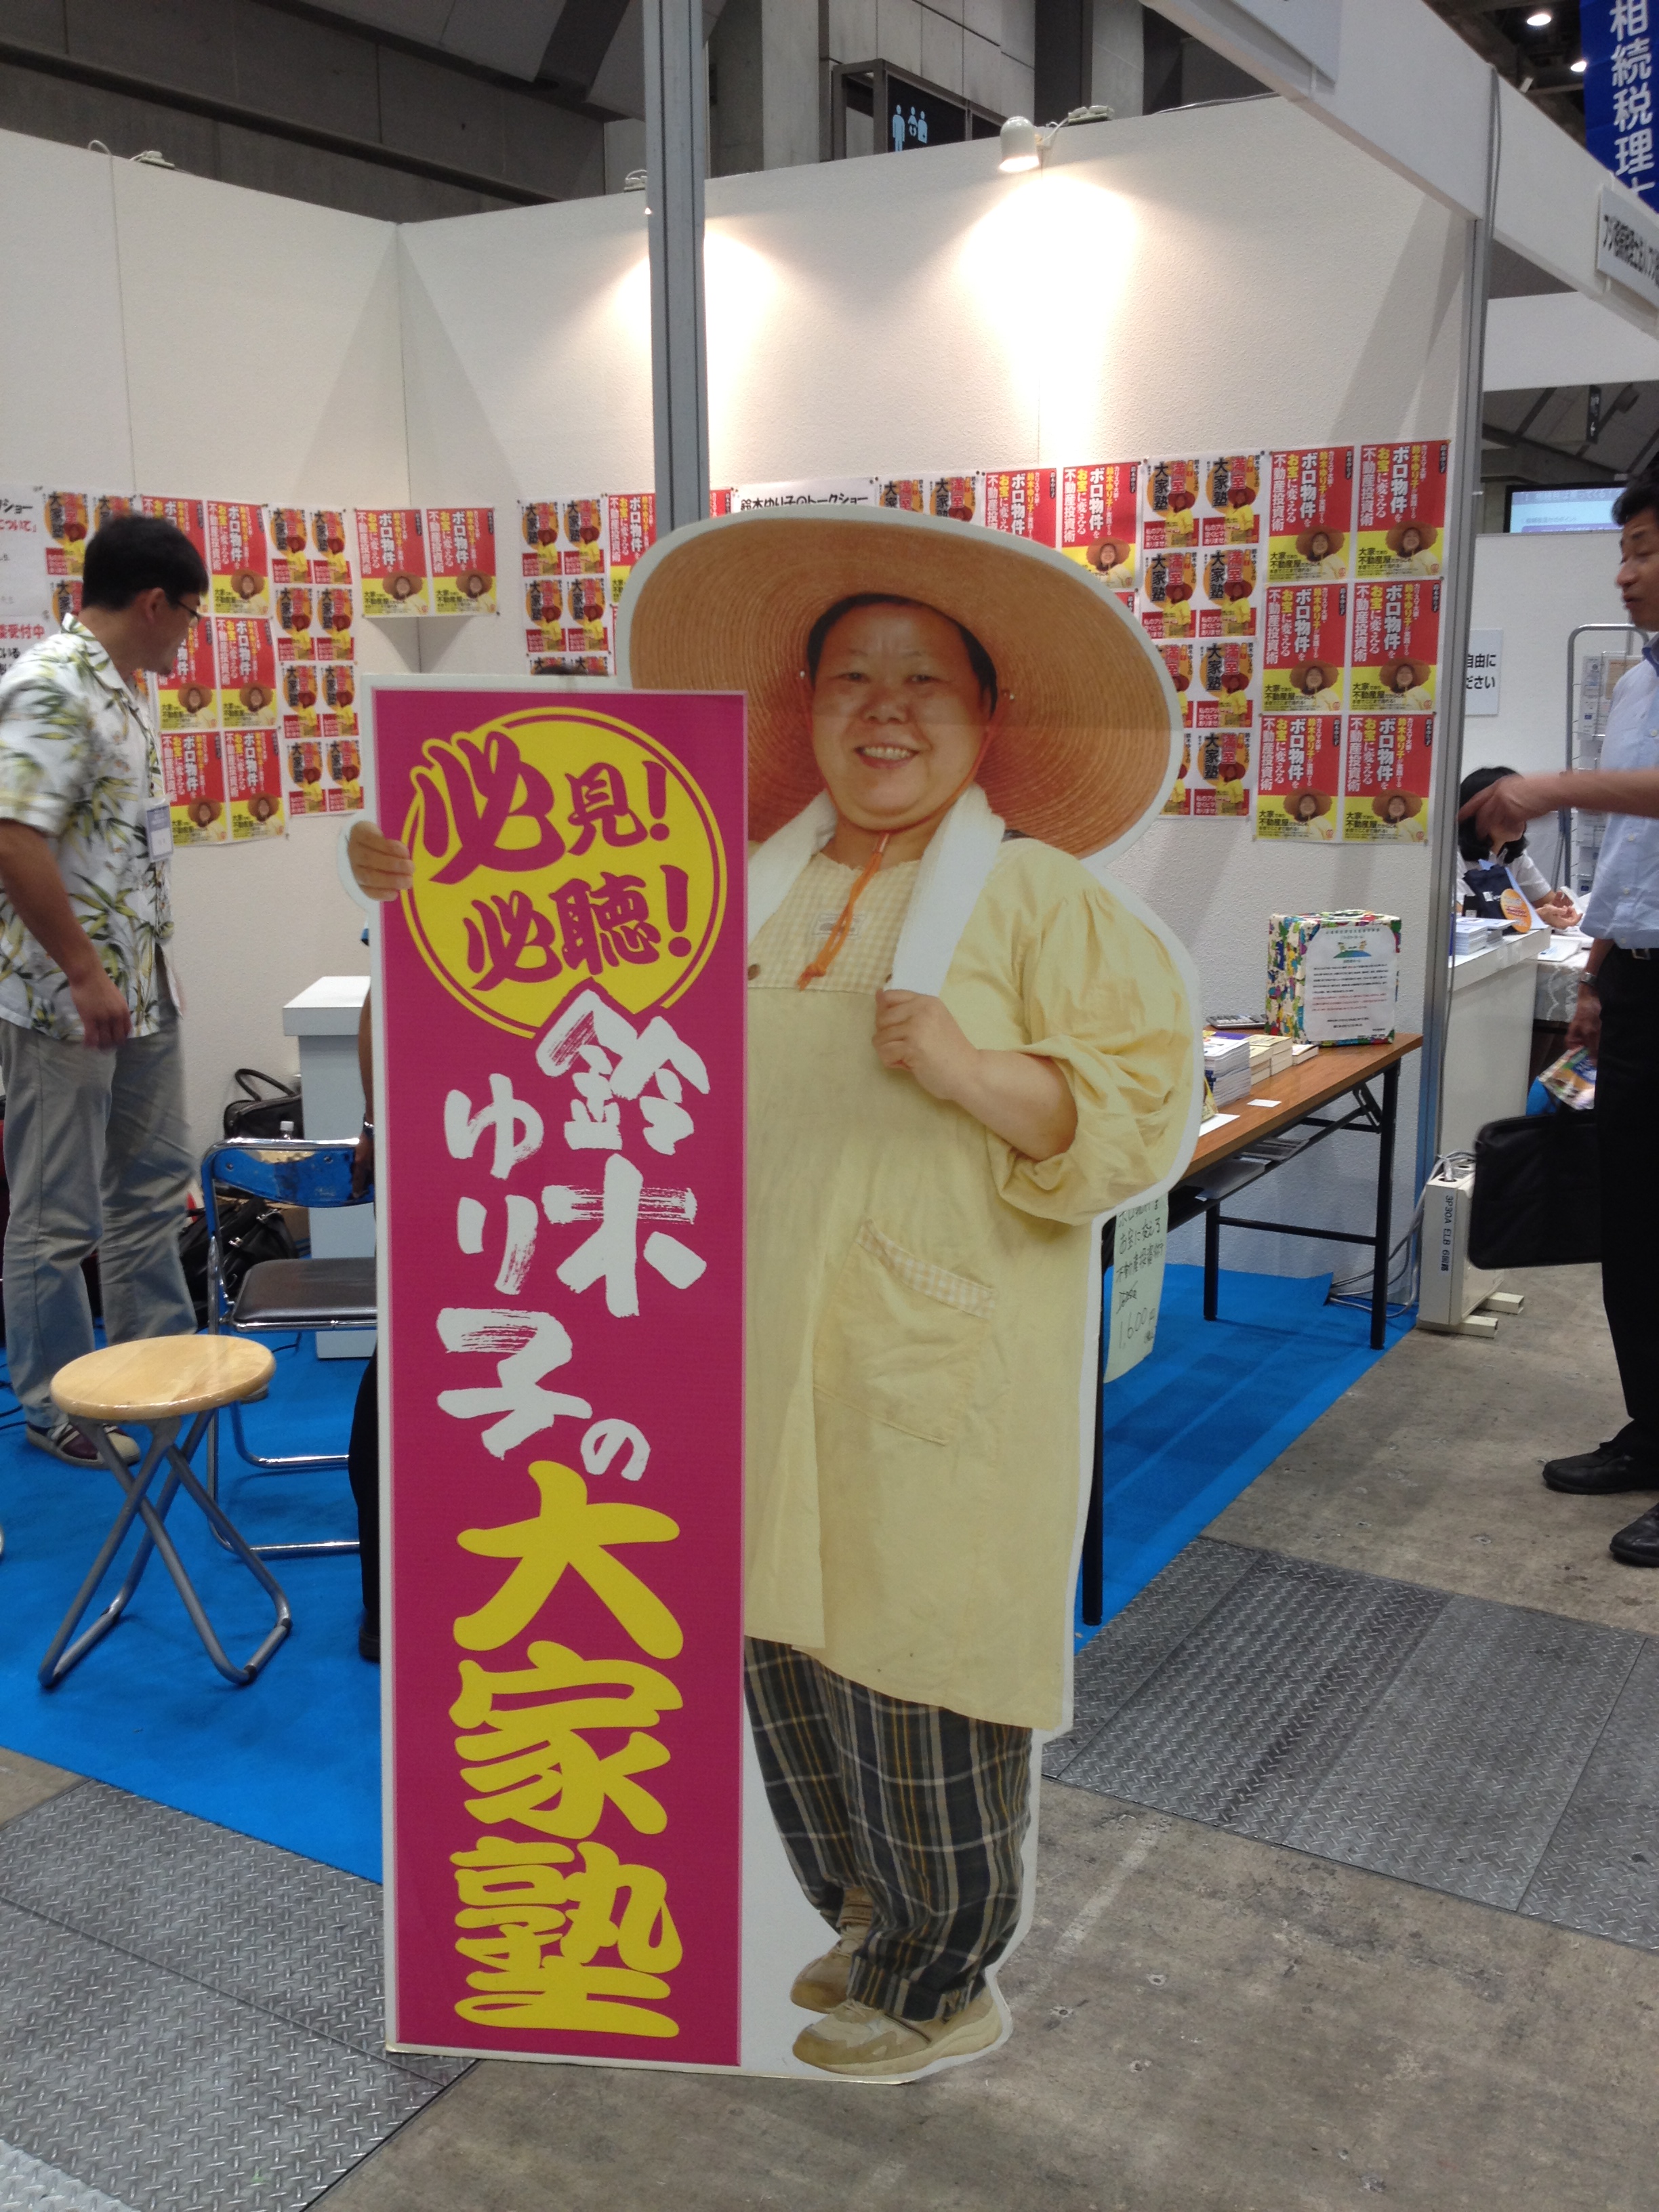
平成26年6月24日、25日に東京ビッグサイトにて行われました賃貸住宅フェア2014にてカリスマ大家さんの鈴木ゆり子さんに会いました。

鈴木ゆり子さん看板 鈴木ゆり子さん

鈴木ゆり子さんとは、埼玉県北部地域で空室率93%のボロ物件を利回り32%に変えたオバチャン大家さんです。→http://www.suzuyosi.org/yuriko/

私も鈴木ゆり子さんの書籍「専業主婦が年収1億のカリスマ大家さんに変わる方法」を読んだことがあるのですが、鈴木さんのすごいところは、

・仕事をしようとハローワークに行ったけれども、中卒だと仕事がないと言われたことをきっかけに、誰も雇ってくれないなら自分で仕事を始めようと大家業を始めたこと

・不動産屋さんに掘り出し物と勧められたアパートを購入したら、トイレが転がっているような部屋だったり、失敗もあったけれどもその失敗を糧に一つ一つ勉強して、逆に誰も買わないようなボロ物件をあえて購入して、自らの手で掃除、リフォームして高収益物件に変えたこと

・管理会社任せにせず、大家さん自らが借り主、近隣周辺の住民の方とコミュニケーションを取り、賃料滞納があっても良い関係を築いていること

などなど

中卒というハンデを乗り越え成功へ導いたそのモチベーションの高さがすごいなと驚かされます!


借り主目線の大家業

大家さんなのに借り主目線に立って、どういう物件だったら入居したいと思うかを考え、

・日が当たらず寒い部屋にはエアコンのみならずホットカーペットを用意してあげる。

・同じアパートの住人とコミュニケーションをとり、そのアパートの現場の声を聞いて、問題が大きくなる前に予防策を取っておく。

・実際に購入したアパートに住んでみて、現状を把握しておく。

・学生向きな物件なら事前にある程度の家具を用意してあげる

といった心配りも素晴らしいです!

私も大家業には大変興味があるので弟子入りしようかなと考えてしまいます(笑)


私自身勉強させられたこと

私のような法律専門職になると、「家賃滞納が続いていて催促しても応じてもらえていないんですね。そうしたら早めの解決に向けた法的手続に進みましょう。」と法的手段による解決を提案することが多いのですが、鈴木さんのように大家さんと借り主が良いコミュニケーションが出来ていると、そのような法的手段によらなくとも解決できることもあるんだなぁと考えさせられました。

確かに、どうしても法的手段による解決を図らなければならない場合もあります。ただ、お互いに相手の立場に立って物事を考えることができるような関係が築けているのであれば、そんな仰々しいことをする必要などないのかもしれません。

そして、裁判所は借主の保護を重きにおいた判断をしがちですので、私としては、契約段階において予防法務を提案して、なるべく裁判所の手続きを介することなく、円満解決ができるようなスキームを提案することが大家さんにとっても借主にとってもメリットにつながるのかなと感じました。

鈴木さんからは、大家さんの味方として、また、これから自ら大家業を行う者としての心構えを勉強させられたような気がします。

いつもありがとうございます。